Membedah Sinergi Permodalan, Bencana Iklim, dan Stabilitas Makro di Panggung 1st Panel Discussion Indonesia Rendezvous 2026
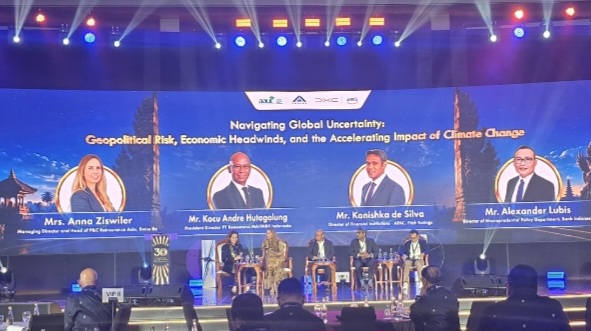
NUSA DUA, BALI — Riuh rendah perbincangan para pelaku industri asuransi dan reasuransi terkemuka dunia seketika mereda tatkala pembawa acara mempersilakan sesi diskusi panel perdana dimulai dalam rangkaian perhelatan akbar The 30th Indonesia Rendezvous 2026 di Nusa Dua, Bali. Di bawah pendar lampu panggung megah berlatar visual gerbang candi bentar keemasan, forum prestisius ini mempertemukan para arsitek kebijakan dan pakar risiko lintas disiplin.
Mengusung tema sentral “Navigating Global Uncertainty: Geopolitical Risk, Economic Headwinds, and the Accelerating Impact of Climate Change”, sesi ini menghadirkan diskursus berbobot tinggi. Bertindak sebagai moderator adalah Editha Thalia Desiree (Desirée), Vice Chairman for Legal, Compliance and Risk Management Asosiasi Asuransi Umum Indonesia (AAUI).
Di panggung utama, empat narasumber kunci duduk sejajar membedah anatomi krisis dari empat sudut pandang yang berbeda namun saling mengunci:
- Mrs. Anna Ziswiler, Managing Director and Head of P&C Reinsurance Asia Swiss Re.
- Mr. Kocu Andre Hutagalung, Direktur Utama PT Reasuransi MAIPARK Indonesia.
- Mr. Kanishka de Silva, Director of Financial Institutions Fitch Ratings.
- Dr. Alexander Lubis, Direktur Departemen Kebijakan Makroprudensial Bank Indonesia.
Membuka diskusi, Desirée menegaskan bahwa ketidakpastian dunia saat ini telah bergeser dari sekadar guncangan siklikal menjadi realitas struktural yang permanen. “Risiko global modern kini makin terhubung (interconnected), volatil, dan tidak lagi datang satu per satu. Ujian sejati bagi industri asuransi adalah bagaimana kita menetapkan harga risiko secara tepat (pricing risk wisely), melindungi komunitas yang kita layani, serta memelihara kepercayaan publik,” tutur Desirée mengantarkan jalannya panel.
Swiss Re Bedah Lanskap Global: Rekor Modal 664 Miliar Dolar AS, Bahaya Sekunder, dan Paradoks Fisik AI
Sebagai pembicara pembuka, Anna Ziswiler langsung menyajikan analisis komprehensif mengenai pergeseran tektonik di pasar reasuransi dunia. Ziswiler mengidentifikasi enam kekuatan makro yang saling menguatkan (mutually reinforcing): eskalasi geopolitik, volatilitas ekonomi, perubahan iklim, tensi sosial, disrupsi teknologi, serta fragmentasi rantai pasok.
Salah satu transmisi risiko paling nyata dari konvergensi kekuatan makro ini adalah guncangan pasokan berulang (recurring supply shocks). Disrupsi rantai pasok global dan inflasi secara langsung mengerek biaya pemulihan pascabencana. Kerusakan fisik pada aset properti atau fasilitas industri kini memicu lonjakan biaya perbaikan (repair costs), pembengkakan biaya penggantian suku cadang (replacement costs), serta masa gangguan usaha (business interruption) yang berlangsung jauh lebih panjang.
Kendati demikian, Ziswiler membawa satu kabar penenang: ketahanan permodalan reasuransi global berhasil menembus rekor tertinggi sepanjang sejarah di angka 664 miliar dolar AS. Ketersediaan likuiditas masif ini mencakup modal tradisional maupun modal alternatif (alternative capital seperti catastrophe bonds). Kapasitas ini memberikan ruang bernapas bagi industri untuk menyerap transfer risiko yang lebih besar dan kompleks. Namun, ia mengingatkan bahwa modal tebal bukan alasan untuk mengendurkan disiplin penjaminan (underwriting discipline), mengingat nilai eksposur aset dunia terus membengkak.
Sorotan Ziswiler kian tajam saat membedah tren kerugian katastrofe alam (natural catastrophes). Berdasarkan data historis sejak era 1990-an, kerugian ekonomi akibat bencana alam global konsisten meningkat 5 hingga 7 persen setiap tahun. Menariknya, pada tahun berjalan, 92 persen dari total kerugian bencana alam justru didorong oleh bahaya sekunder (secondary perils), seperti banjir bandang, badai konvektif lokal, hujan es, dan kebakaran hutan—bukan lagi semata-mata dipicu oleh badai hurikan primer tunggal berdaya rusak masif (US hurricane landfall).
Kondisi ini makin mencemaskan di Asia. Sepanjang tahun 2025, dari total 30 miliar hingga 65 miliar dolar AS kerugian ekonomi akibat bencana alam di kawasan Asia, hanya 5 persen yang terproteksi oleh asuransi. Artinya, 92 hingga 95 persen kerugian ekonomi menguap tanpa perlindungan (uninsured), menjadi jurang proteksi (protection gap) raksasa yang membebani kas negara dan masyarakat rentan.
Menutup paparannya, Ziswiler mengungkap paradoks di balik revolusi kecerdasan buatan (Artificial Intelligence/AI). Di satu sisi, AI menjadi enabler luar biasa yang membebaskan underwriter dari pekerjaan administratif rutin untuk lebih fokus pada analisis risiko yang mendalam. Namun di sisi lain, AI menuntut pembangunan infrastruktur fisik skala masif: pusat data (data centers), pasokan energi listrik raksasa, dan sistem pendingin.
Jika dahulu proyek data center bernilai ratusan juta dolar AS, kini nilai investasinya melonjak menjadi 1 hingga 2 miliar dolar AS per fasilitas, bahkan ada yang menembus 20 miliar dolar AS. Belanja modal global untuk pusat data terkait AI diproyeksikan mencapai 6 triliun dolar AS pada 2030, yang berpotensi menghasilkan premi asuransi baru hingga 191 miliar dolar AS (dengan porsi Asia Pasifik sekitar 18 persen).
Namun, lonjakan premi ini menuntut kehati-hatian ekstra karena memicu konsentrasi risiko properti, tanggung gugat (liability), gangguan bisnis, dan kerentanan siber yang saling bertaut pada satu titik.
MAIPARK Bongkar Sains Kebencanaan: Runtuhnya Teori Coriolis dan Tragedi Siklon Tropis Senja
Melanjutkan tongkat estafet diskusi, Direktur Utama PT Reasuransi MAIPARK Indonesia, Kocu Andre Hutagalung, menghadirkan perspektif sains murni yang menghentak kesadaran hadirin. Sebagai fisikawan, Kocu membantah keras narasi kaum skeptis iklim yang berargumen bahwa kenaikan suhu bumi hanyalah perulangan siklus pemanasan dan pendinginan geologis alami.
Menampilkan kurva termodinamika atmosfer, Kocu menunjukkan bahwa grafik suhu bumi dalam beberapa dekade terakhir melonjak nyaris tegak lurus (almost vertical increase). Anomali lonjakan vertikal ini mustahil dapat dijelaskan oleh model sains manapun tanpa memasukkan variabel emisi gas rumah kaca akibat aktivitas manusia (anthropogenic activities). Berdasarkan data pemantauan satelit, laju pemanasan global saat ini berakselerasi hampir tiga kali lebih cepat dibandingkan dekade-dekade lampau.
Akselerasi iklim tersebut terbukti meruntuhkan tatanan hukum meteorologi di Indonesia. Berdasarkan hukum fisika atmosfer konvensional, wilayah Indonesia di garis khatulistiwa semestinya steril dari badai siklon tropis karena ketiadaan efek gaya rotasi bumi (gaya Coriolis bernilai nol di ekuator). Namun, teori tersebut dipatahkan secara dramatis oleh amukan Siklon Tropis Senja yang menghantam Pulau Sumatra pada akhir 2025.
Pusaran badai Senja menyelimuti bentangan wilayah sepanjang 2.500 kilometer di pesisir Sumatra, memicu hari-hari hujan ekstrem dengan periode ulang 250 hingga 500 tahunan, serta menimbulkan kerugian ekonomi yang ditaksir melampaui Rp52 triliun di Aceh, Sumatra Utara, dan Sumatra Barat.
“Jika kita memasukkan model iklim terbaik yang ada saat ini, kemunculan Siklon Tropis Senja di dekat khatulistiwa melampaui periode ulang 1.000 tahunan (beyond 1,000-year return period). Badai ini seharusnya tidak terjadi di ekuator, tetapi kenyataannya terjadi dan memicu kerugian lebih dari Rp50 triliun. Sebagian besar kerugian tersebut terpaksa ditanggung oleh kas belanja pemerintah karena minimnya penetrasi asuransi,” ungkap Kocu dengan nada tegas.
Bagi Indonesia, krisis iklim ini kian berbahaya karena bertemu dengan ancaman gempa megathrust (compound risk). Indonesia berada di atas Cincin Api Pasifik dengan 4 zona subduksi aktif dan 3 celah seismik (seismic gaps) terkunci. Berdasarkan kalkulasi MAIPARK Catastrophe Model (MCM), pelepasan energi gempa Megathrust Jawa saja dapat memicu kerugian asuransi (insured loss) mendekati Rp100 triliun.
Kocu memperingatkan agar Indonesia tidak terjebak pada ketergantungan pendanaan luar negeri. Mengambil pelajaran dari penanganan pandemi Covid-19, komitmen pendanaan iklim global (climate financing) yang dijanjikan negara-negara maju sejak COP15 hingga COP30 terbukti terealisasi kurang dari 10 persen, dan lebih dari 50 persen dari dana yang cair justru berbentuk utang pinjaman (loans), bukan hibah.
Sebagai jalan keluar, Kocu mendesak pembentukan Pooling Fund Katastrofe Nasional (National Catastrophe Pool) dan peningkatan retensi risiko di dalam negeri. Untuk menjalankannya secara aman, industri memerlukan empat prasyarat:
- Ketersediaan basis data risiko yang transparan dan terstandardisasi.
- Penguatan kapasitas permodalan yang masif di tingkat asuransi dan reasuransi lokal.
- Penentuan titik perlekatan (attachment point) yang optimal antara retensi domestik dan transfer reasuransi global.
- Pemanfaatan perangkat pemodelan sains katastrofe mutakhir.
Fitch Ratings Peringatkan Tekanan Modal: 70 Persen Asuransi Masih Tertinggal dari Target 2028
Dari perspektif kelayakan kredit internasional, Director of Financial Institutions Fitch Ratings, Kanishka de Silva, membeberkan realitas keras mengenai arsitektur permodalan industri asuransi Indonesia. Kanishka menyoroti gelombang regulasi baru OJK yang datang serentak: kenaikan ekuitas bertahap (POJK 23/2023), klasifikasi kelompok usaha KPPE, penyempurnaan formula RBC berbasis IFRS 17, serta adopsi penuh PSAK 117.
Kanishka membeberkan temuan riset Fitch yang mengejutkan: sekitar 70 persen perusahaan asuransi yang diperingkat oleh Fitch saat ini masih berada di bawah ambang batas ekuitas yang dipersyaratkan untuk akhir tahun 2028 (Rp500 miliar hingga Rp1 triliun untuk asuransi, dan Rp1 triliun hingga Rp2 triliun untuk reasuransi).
Guna memenuhi target modal 2028 tersebut, Fitch mengalkulasi bahwa perusahaan asuransi rata-rata harus menumbuhkan ekuitas mereka sebesar 37 persen per tahun. Pertumbuhan modal organik sebesar itu dinilai sangat berat tanpa adanya suntikan modal eksternal atau restrukturisasi merger.
Kanishka juga mengingatkan adanya ilusi kesehatan solvabilitas. Meski rasio RBC industri per Juni 2026 tampak sangat tinggi—462 persen untuk asuransi jiwa dan 319 persen untuk asuransi umum (jauh melampaui ambang batas regulasi 120 persen)—formula RBC baru OJK yang berbasis risiko riil dan memperhitungkan risiko katastrofe diperkirakan akan memangkas bantalan modal (capital buffers) secara drastis, terutama bagi perusahaan dengan kualitas aset rendah.
Di sisi akuntansi, implementasi PSAK 117 (IFRS 17) telah menyebabkan koreksi nilai buku ekuitas rata-rata sebesar 22 persen pada saat penyajian kembali (restatement) laporan keuangan pembuka. Hal ini terjadi karena laba masa depan tidak lagi boleh diakui di depan, melainkan dialihkan ke dalam pos Contractual Service Margin (CSM) yang baru dirilis secara bertahap seiring berjalannya masa pertanggungan.
Terkait skema KPPE yang membagi industri menjadi dua kasta pada 2029, Kanishka menilai aturan ini akan mendikte nilai waralaba bisnis (business franchise). Perusahaan KPPE 1 akan dilarang memasarkan lini produk tertentu (seperti asuransi kredit, jaminan suretyship, dan aviasi), sementara entitas KPPE 2 menikmati fleksibilitas diversifikasi yang luas.
Bagi entitas yang kesulitan modal, opsi konsolidasi melalui Kelompok Usaha Perusahaan Asuransi (KUPA/KUB) atau merger BUMN menjadi jalan keluar. Namun, Fitch menegaskan bahwa konsolidasi bukan jaminan otomatis peningkatan peringkat kredit; eksekusi integrasi operasional dan komitmen aliran modal induk tetap menjadi penentu utama.
Bank Indonesia Perkuat Jangkar Makroprudensial: Menjaga Pertumbuhan 5,3 Persen dan Menangkal Ancaman Siber
Melengkapi mozaik diskusi dari sisi stabilitas sistem keuangan nasional, Direktur Departemen Kebijakan Makroprudensial Bank Indonesia, Dr. Alexander Lubis, memaparkan bagaimana bank sentral mengawal stabilitas ekonomi domestik di tengah kelesuan global. Di saat pertumbuhan ekonomi dunia tertahan di level 3 persen dengan volatilitas pasar keuangan yang tinggi, ekonomi Indonesia mampu tumbuh kokoh sebesar 5,3 persen pada kuartal kedua 2026, ditopang oleh konsumsi rumah tangga dan investasi.
Alexander menjelaskan keterkaitan erat (interconnectedness) antara perbankan dan industri asuransi. Pertumbuhan total aset asuransi umum nasional yang meningkat dari Rp257 triliun pada kuartal II-2025 menjadi Rp273 triliun pada kuartal II-2026 menjadikan industri asuransi pilar penopang sistemik yang krusial. Asuransi memegang empat peran vital: peredam kejut kerugian ekonomi (shock absorber), investor institusional jangka panjang, penjamin kelancaran kredit perbankan, serta pendorong inklusi finansial.
Namun, transmisi stres juga bisa terjadi. Jika perusahaan asuransi mengalami krisis likuiditas akibat lonjakan klaim tak terduga dan terpaksa melakukan penjualan aset investasi secara tergesa-gesa (fire-sale), hal itu dapat mengganggu stabilitas pasar modal dan perbankan domestik.
Di era digitalisasi, Alexander menyoroti lonjakan ancaman kejahatan siber. Mengutip data proyeksi global, estimasi kerugian ekonomi akibat serangan siber (cyber attacks) diperkirakan menembus 6,2 miliar dolar AS pada tahun 2026. Industri asuransi menghadapi tantangan ganda: wajib memperkuat benteng pertahanan data operasional internalnya sendiri, sekaligus berhati-hati dalam merancang produk asuransi siber (cyber insurance) bagi korporasi agar tidak terpapar risiko akumulasi klaim sistemik.
Guna merangsang pertumbuhan sektor riil yang bermuara pada penyerapan produk asuransi, Bank Indonesia mengoperasikan Bauran Kebijakan (policy mix) yang pro-stabilitas dan pro-pertumbuhan:
- Kebijakan Insentif Likuiditas Makroprudensial (KLM): Memberikan pelonggaran likuiditas bagi bank yang menyalurkan pembiayaan ke sektor prioritas, hilirisasi, dan transisi hijau.
- Pelonggaran Rasio LTV/FTV: Mendorong pembiayaan sektor properti dan kendaraan bermotor berwawasan lingkungan, yang otomatis mengerek permintaan asuransi kendaraan dan asuransi properti.
- Stabilisasi Nilai Tukar Rupiah: Melalui intervensi pasar spot, DNDF, serta instrumen moneter pro-pasar seperti SRBI, SVBI, dan SUVBI guna menjaga stabilitas biaya impor klaim asuransi.
Tanya Jawab Interaktif dan Sintesis Penutup: Tata Kelola, Inovasi Parametrik, dan Ketahanan Ekosistem
Memasuki sesi tanya jawab interaktif yang dipandu Desirée melalui platform Slido, antusiasme peserta konferensi memuncak. Menjawab pertanyaan audiens mengenai strategi paling efektif dalam menutup jurang proteksi (protection gap), Anna Ziswiler menekankan pentingnya pelibatan industri asuransi sejak tahap awal perencanaan proyek infrastruktur, bukan sekadar diundang di ujung proses saat hendak membeli polis. Ia juga mendorong adopsi asuransi parametrik (parametric insurance) sebagai instrumen inovatif yang mampu mencairkan klaim darurat secara cepat seketika indeks cuaca terlampaui.
Menjawab pertanyaan mengenai faktor pemeringkatan yang paling sering diabaikan oleh perusahaan asuransi lokal namun berbobot krusial, Kanishka de Silva secara lugas menunjuk aspek Tata Kelola Perusahaan (Corporate Governance). “Bukan hanya permodalan nominal, tata kelola yang buruk (governance lapses) adalah pemicu utama kegagalan bayar yang langsung menghancurkan profil risiko kredit dan kemampuan perusahaan memenuhi kewajiban pemegang polis,” tegas Kanishka.
Sementara itu, menanggapi pertanyaan mengenai ketahanan nilai tukar di tengah defisit neraca transaksi berjalan, Dr. Alexander Lubis memaparkan komitmen Bank Indonesia dalam mengombinasikan instrumen intervensi pasar valas dan insentif makroprudensial demi memastikan dunia usaha, termasuk industri asuransi, beroperasi di lingkungan moneter yang dapat diprediksi.
Di pengujung sesi panel, Kocu Andre Hutagalung memberikan pernyataan reflektif yang merangkum urgensi pertemuan ini. Menanggapi era baru Antroposen di mana aktivitas manusia telah mengubah iklim bumi secara permanen, Kocu mengingatkan:
“Dunia sedang bergerak menuju wilayah tak bertuan yang belum pernah kita petakan sebelumnya (unknown territory). Kita tidak bisa lagi bersikap pasif. Industri asuransi dan reasuransi harus menguasai sains iklim, memanfaatkan data pemodelan mutakhir, dan berani mengoptimalkan retensi risiko kita sendiri. Hanya dengan kemandirian sains dan disiplin permodalan, kita mampu membangun ketahanan nasional yang sejati,” tandas Kocu.
Sebelum mengetuk palu penutup diskusi, Desirée merangkum benang merah dari keempat panelis: ketidakpastian global saat ini bersifat struktural, bukan sementara. Ketahanan industri (resilience) bukan lagi sekadar memiliki modal besar di atas kertas, melainkan kemampuan mengukur risiko secara akurat, menetapkan harga premi secara disiplin, menegakkan tata kelola yang bersih, serta berkolaborasi erat lintas ekosistem keuangan.
Tepuk tangan panjang dari ratusan delegasi The 30th Indonesia Rendezvous 2026 menutup sesi panel pembuka ini. Pesan yang menggaung dari Nusa Dua sangat gamblang: di tengah pusaran badai geopolitik, disrupsi AI, dan anomali cuaca ekstrem khatulistiwa, industri perasuransian nasional harus segera memperkuat benteng permodalannya atau tergilas oleh gelombang disrupsi global.
- Memakmurkan masjid bukan sekadar meramaikan bangunannya, tetapi menghidupkan hati dengan ibadah, ilmu, dan kebaikan.